
870万,对绝大多数家庭来说是一笔把流动性彻底锁死的巨款。
如果这笔钱变成一栋距海30米的民宿,它带来的不是“面朝大海”的诗意,而是一张长达十年以上的刚性账单——家庭资产的高流动性现金被一次性置换为低流动性不动产,同时背上长期还款压力,在10年以上的回本周期内,持续承受临海高维护成本的刚性消耗。
从出资家庭的角度来看,这笔投资的本质是一次资产结构的根本性置换。870万资金从可以随时调用的现金、理财或股票,变成了一栋无法快速变现的房产。
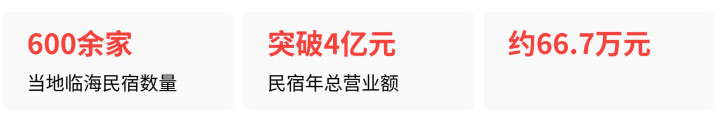
参照国内一线临海民宿集群的经营数据,以福建霞浦为例,当地600余家临海民宿年总营业额突破4亿元,推算单家民宿平均年营业额约66.7万元。这个数字要覆盖的不仅是运营成本,还有一笔目前无法精确测算的支出——临海环境的维护成本。
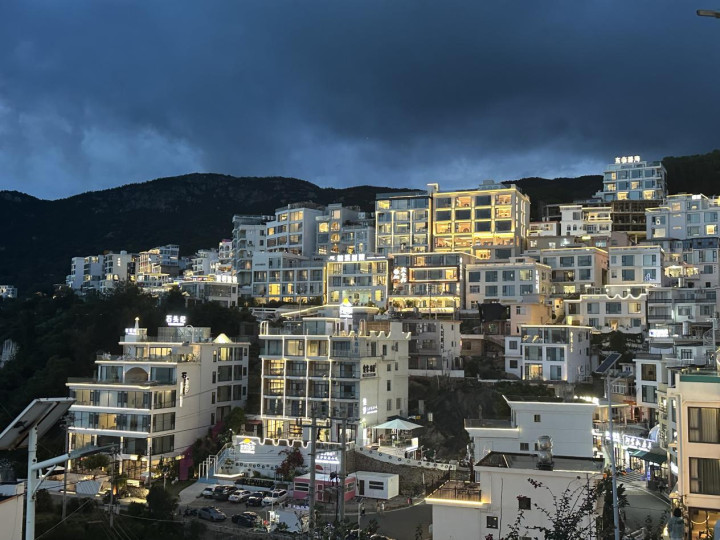
霞浦连片临海民宿集群的夜间亮灯景观
行业内的回本周期评估并不乐观。山东威海一家投入500万元、拥有11间客房的同类型高端民宿,其负责人给出的判断是“回本要考虑10年、20年”。
本次本地同行给出的回本评估,落在这一通用区间内,但需要警惕的是,这个数字并未经过公开交叉验证,且改造成本、贷款利率、月供金额等核心参数均无公开信息可查。
临海民宿的维护成本是一个被行业反复提及但缺乏精确统计的痛点。海风盐雾对家具、墙体、设备的侵蚀是持续性的——家具变形、墙体防潮、设备维修,这些开支不是一次性投入,而是每年都要从营收中划走的刚性成本。
遗憾的是,目前国内公开的行业统计数据中,尚无法找到这些细分项的精确数字。这意味着,即使民宿年营收达到行业平均水平,实际可支配的净现金流仍存在较大不确定性。
从项目周边配套业态的角度来看,这笔投资会带来一定的正向溢出效应。民宿集群化运营后,周边餐饮、旅拍等业态的客流会同步上涨。
但这种影响目前缺乏可量化的数据支撑——无法判断是“偶尔多几桌客人”还是“持续翻台”,也无法精确测算对周边闲置房产租金的具体拉动幅度。
对于项目周边持有闲置房产的村民,影响相对可测。沿海民宿集群落地后,村民闲置房屋的租金可以实现稳定按月兑付,同时本地就业岗位会有所增加。但房产价值本身是否会上涨,目前没有相关数据可以判断。
多面观:支持者会说,870万买下的不只是房子,是一个经营性资产的入场券——行业平均年营收66.7万元,按10年以上回本计算,之后就是纯收益。
反对者会指出,这个计算忽略了三件事:第一,临海民宿的维护成本高到足以吃掉一大块利润,但具体数字没人算得清;第二,民宿经营高度依赖旅游市场,旺季入住率100%不假,淡季的落差同样真实;第三,也是最重要的——870万是一次性支付,但贷款月供、维护支出、物业费用是每个月都要从家庭现金流中划走的刚性支出,在回本之前的10余年里,家庭没有任何灵活调整的空间。
我的判断是:这笔投资的安全边际很薄。它不是“买一套房等升值”的逻辑,而是“用870万买一个年营收约66.7万、维护成本未知、回本周期十年以上的小型经营实体”。家庭资产的整体流动性会显著下降,月度刚性支出压力会显著上升,而资产增值的确定性并不存在。
唯一能对冲风险的是民宿本身持续稳定的经营能力——这恰恰是最大的变量。
需要说明的是,本次交易的全部核心参数——房产具体位置、产权性质、贷款年限与利率、前期改造成本、博主家庭收支水平——均无公开可核验信息。所有影响分析均基于同行业通用数据推算,不代表本次项目的实际情况。临海民宿细分的家具更换、墙体防潮、设备维修等分项年度维护成本也无公开行业统计数据,无法精确测算对应的刚性支出规模。此外,台风、突发海浪对应的游客管理责任风险为滨海民宿行业共性提示,未确认是否适用于本次标的所在的具体区域。
870万购入临海民宿,本质上是一次高风险、长周期、低流动性的资产置换。家庭财务的安全网被大幅压缩,而回报的确定性,取决于一个你无法完全掌控的变量——海边的游客明年还会不会来。
双融配资提示:文章来自网络,不代表本站观点。


