
关于“离海 30 米的房子适不适合做民宿”这个问题,目前并没有一个能直接用的“是”或“否”的答案。这件事同时存在着头部民宿赚得盆满钵满,和大量后来者血本无归的两种极端现实。它不像一道数学题,更像一场高风险的对赌,赌的是你的选址眼光、运营能力和现金流厚度。
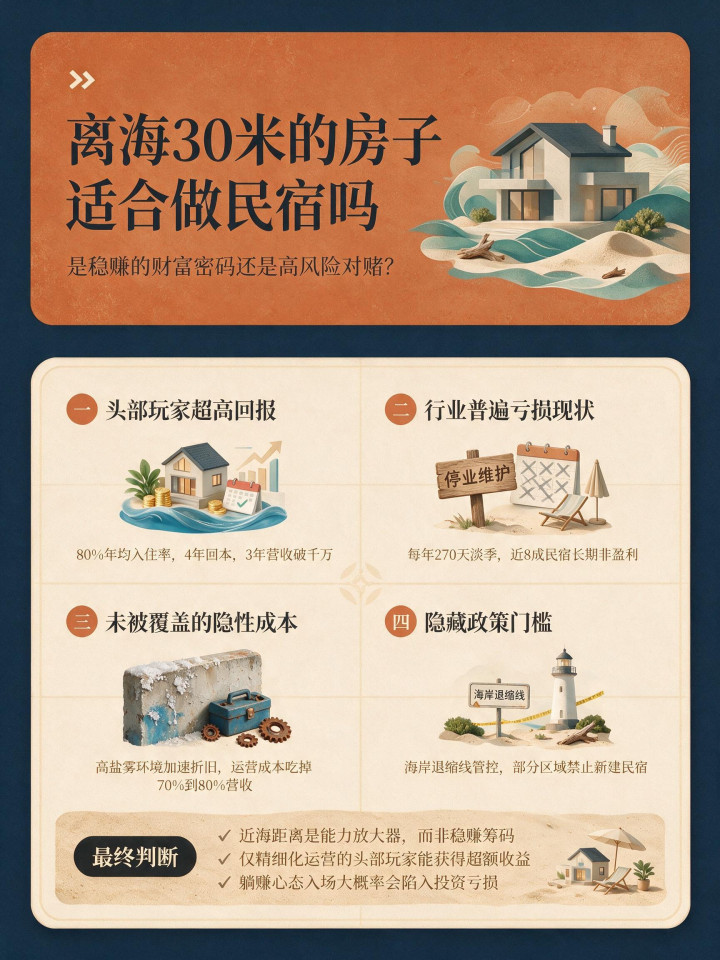
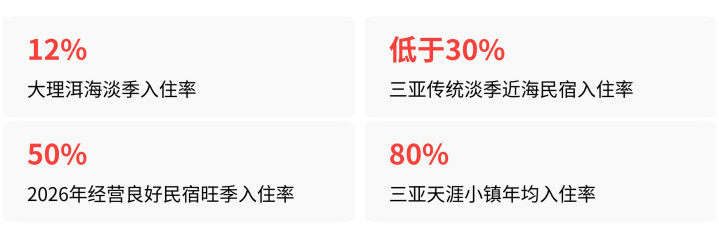
头部玩家的账本,4年回本、3年营收破千万从那些已经跑通了的成功案例来看,距海几十米几乎是民宿最核心的溢价资本。这个距离意味着,游客出门就能踩上沙滩,躺在床上就能看日出,这种体验是那些离海几百米的民宿完全无法比拟的。 入住率和溢价能力远超同行:在茂名第一滩,有一家出门跨过马路就是沙滩的民宿,平日里能保持七八成的入住率,几乎不分淡旺季。旺季时房价能涨五成以上,依然供不应求。而同区域距离海岸约 300 米的民宿,平时定价只有百余元,节假日也只能提到两三百元,溢价能力明显弱了一大截。三亚天涯小镇的滨海民宿集群,年平均入住率能达到 80%,即使在 6 月的传统淡季,也能维持在 70% 左右。回本周期和营收数据诱人:青岛崂山仰口景区的一家近海民宿,总投资超过 300 万元,2024 年开业,预计 4 年左右就能回本。更夸张的是,青岛崂山另一家名为“慕野共潮”的民宿,仅有 13 间客房,2023 年 8 月开业,运营三年累计营业额突破千万。2025 年全年营业额达到 550 万元,客房均价拉到 1200 元,旺季时能冲到 1700 元。这些数据描绘了一个令人心动的投资故事:只要位置足够好、设计足够有特色,近海民宿就是一台高效率的印钞机。
行业整体的账本,270天淡季与8成不盈利然而,一旦我们把视角从成功的头部玩家,转向整个民宿行业的普遍状况,就会看到另一份截然相反的账本。 淡季空置率惊人:在大理洱海边,一年中除了春节、国庆和暑期这 90 多天,剩下的约 270 天都是淡季,淡季期间的入住率仅有 12%。三亚的情况也类似,传统淡季时,近海民宿的入住率普遍会跌到 30% 以下。2026 年,全国近海及旅游类民宿,在旺季能稳定守住 50% 的入住率,就已经算是经营状况良好了。
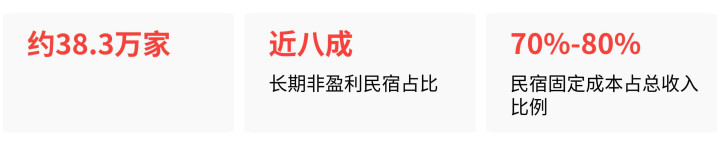
隐性成本高昂:海边高盐雾、高湿度的环境,对房子本身就是一种持续的侵蚀。未经专业防腐处理的普通铝型材、门窗和家具,1 到 2 年内就会出现氧化发白、涂层脱落,这意味着一笔在多数回本测算中未被覆盖的、定期的翻新和维护成本。在固定运营成本上,房租、平台抽成、水电人工等费用,能吃掉总收入的 70% 到 80%,留给房东的实际可支配收入只有 20% 左右。亏损与离场成为常态:大理才村一家 2024 年新开的精品近海民宿,前期投入 200 万元,开业半年仅回款 30 万,到 2026 年暑期连续三周入住率不足 30%,最终以 80 万元的价格成交转让,投资直接腰斩。三亚一位有近 20 年经验的老民宿人,在巅峰时期手握 20 多套房源,最终也在 2024 年下半年选择了全部清退离场,理由是旺季营收不及预期,硬撑下去只会亏得更多。从全国数据看,国内现存约 38.3 万家民宿中,近八成长期处于非盈利状态。
一个容易被忽略的隐藏门槛,政策与产权除了市场竞争,还有一个更根本的风险点:政策。并不是所有离海近的房子,都允许你开民宿。
河北秦皇岛在 2025 年就正式实施了海岸建筑退缩线管理规定,明确退缩线与海岸线之间的“避让区”内,原则上禁止新建民宿这类建设项目,现有的合法建筑也只能修缮,不能增建扩容。即便是支持民宿发展的地区,政策也各不相同。
山东荣成为民宿开办提供了“一件事”集成审批,简化了消防、食品、卫生等多项许可的办理流程。而珠海则规定,海岛民宿在不增加建筑面积、不改变建筑功能的外立面改造,可以免于办理建设工程规划许可证。
这意味着,它的产权性质、是否位于海岸退缩线内、能否获得合法的特种行业许可,都还是未知数。
综合判断综合来看,“离海30米”不是一张稳赚的牌,而是一个强有力的放大器。它会极大地放大你运营能力的优点,也会同样无情地放大你在成本控制、淡季运营和合规性上的任何短板。 如果运营能力强:能通过设计打造网红属性、利用社交媒体获取流量、在淡季靠团建或主题派对来填充档期(比如青岛“观星堂”民宿一年办几十场求婚仪式来度过淡季),离海 30 米就是巨大的护城河,能让你获得远超同行的溢价和入住率。如果抱着“躺赚”心态入场:不做精细化运营,那么近海的高维护成本、漫长的淡季以及行业普遍供过于求的现状,会让这笔投资变成一个无底洞。目前,全国并没有统一的近海民宿回本周期测算标准,所有公开的经营数据都来自个案,无法支撑普适性结论。所以,问题的关键不在于房子离海有多近,而在于你是否能成为那个百里挑一、能跑赢行业普遍困境的“头部玩家”。
双融配资提示:文章来自网络,不代表本站观点。


